El 29 de octubre de 2026 el Gobierno Nacional radicó ante la Cámara de Representantes el Proyecto de Ley 477 de 2026C, denominado Ley de Rescate Económico. La iniciativa plantea una reforma amplia de carácter fiscal, tributario y empresarial que, de ser aprobada, modificaría aspectos relevantes del impuesto sobre la renta, los costos asociados a la nómina, las exoneraciones parafiscales, los mecanismos para normalizar obligaciones ante la DIAN y los incentivos para grandes inversiones. A la fecha de esta publicación, el proyecto continúa en trámite en el Congreso y no constituye todavía una ley vigente. Por eso, las empresas no deben modificar actualmente sus liquidaciones tributarias, nómina o aportes basándose únicamente en las medidas propuestas. Sí resulta conveniente comenzar a identificar cuáles de ellas podrían tener un impacto material en la operación.
1. ¿Podría bajar la tarifa de renta empresarial?
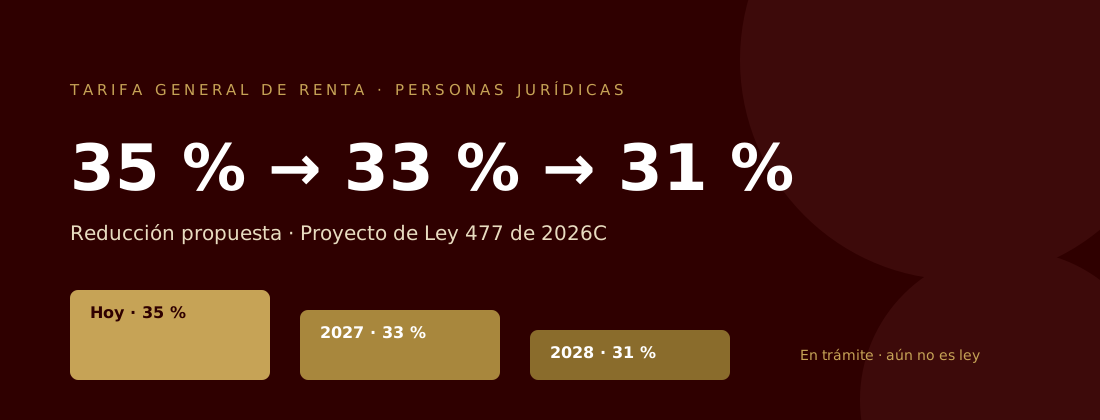
Sí. Una de las medidas más relevantes del proyecto es la reducción gradual de la tarifa general del impuesto sobre la renta para personas jurídicas. Actualmente, la tarifa general se encuentra en el 35 %. El proyecto propone reducirla al:
- 33 % para el año gravable 2027;
- 31 % a partir del año gravable 2028.
La reducción aplicaría, en términos generales, a sociedades nacionales y asimiladas, establecimientos permanentes y demás personas jurídicas cobijadas por la tarifa general. No obstante, el proyecto mantiene tratamientos especiales y sobretasas para determinados sectores, por lo que el efecto no sería idéntico para todos los contribuyentes. Para las empresas del régimen ordinario esto podría representar una disminución significativa en la carga nominal de renta y mejorar, dependiendo de cada caso, la disponibilidad de recursos para reinversión, capital de trabajo o distribución de utilidades. Sin embargo, una menor tarifa de renta debe analizarse conjuntamente con otras medidas del mismo proyecto. Algunas compañías podrían pagar menos impuesto sobre la renta pero, simultáneamente, enfrentar mayores costos laborales por los cambios propuestos en las exoneraciones de aportes.
2. ¿Podrían aumentar los costos de nómina?
Sí, y este es probablemente uno de los puntos que más debería analizar el empresariado. Actualmente, el artículo 114-1 del Estatuto Tributario permite a determinadas sociedades y personas jurídicas contribuyentes del impuesto sobre la renta estar exoneradas del pago de aportes al SENA, ICBF y cotización patronal a salud respecto de trabajadores que devengan individualmente menos de diez salarios mínimos mensuales legales vigentes. La Ley de Rescate Económico propone modificar considerablemente este esquema desde el 1 de enero de 2027. La propuesta establece:
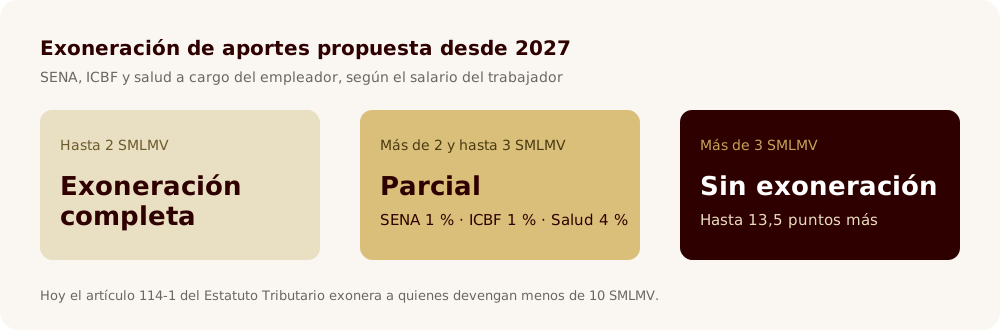
Trabajadores que devenguen hasta 2 SMLMV: se mantendría la exoneración de SENA, ICBF y aportes patronales a salud para los empleadores que cumplan las condiciones legales.
Trabajadores que devenguen más de 2 y hasta 3 SMLMV: la exoneración sería únicamente parcial. El empleador pagaría:
- SENA: 1 %
- ICBF: 1 %
- Salud: 4 %
Trabajadores que devenguen más de 3 SMLMV: no se aplicaría la exoneración prevista en el artículo 114-1. El proyecto contempla además una protección particular para personas naturales que empleen entre dos y cinco trabajadores. Para una empresa que actualmente cumple los requisitos de exoneración, el impacto puede ser relevante. En trabajadores que superen los tres salarios mínimos, el regreso completo de los aportes podría representar hasta 13,5 puntos porcentuales adicionales sobre la nómina correspondiente a esos trabajadores, derivados del 8,5 % de salud a cargo del empleador, 2 % del SENA y 3 % del ICBF. Por ello, una empresa no debería analizar la eventual reducción del impuesto de renta sin proyectar simultáneamente el efecto que tendría la recomposición de los costos laborales.
3. ¿Qué pasaría con la exoneración de aportes parafiscales?
La propuesta no elimina totalmente la exoneración, pero sí la reduce considerablemente. El esquema pasaría de una cobertura amplia (trabajadores que devengan menos de 10 SMLMV, si se cumplen las demás condiciones legales) a uno mucho más focalizado:
- exoneración completa hasta 2 SMLMV;
- exoneración parcial entre más de 2 y hasta 3 SMLMV;
- sin exoneración para salarios superiores a 3 SMLMV.
El propio proyecto reconoce que esta medida sustituiría parcialmente recursos actualmente financiados por el Presupuesto General de la Nación por mayores aportes de los empleadores. Esto hace necesario que cada empresa analice su propia estructura salarial. Dos compañías con el mismo número de trabajadores podrían experimentar impactos completamente distintos dependiendo de cuántos empleados se encuentren en cada rango salarial.
4. ¿Qué alivios podrían existir para deudas con la DIAN?
El proyecto también incorpora un capítulo de alivios tributarios transitorios. Entre las medidas propuestas se encuentra una facilidad de pago abreviada para obligaciones tributarias, aduaneras y cambiarias administradas por la DIAN que se encontraran en mora al 30 de septiembre de 2026. La propuesta permitiría solicitar hasta el 30 de junio de 2027 acuerdos de pago de hasta doce meses y, bajo las condiciones previstas, acceder a una tasa de interés moratorio del 5 % anual. El proyecto contempla un abono inicial mínimo del 10 % para determinadas facilidades. También se proponen mecanismos de reducción transitoria de sanciones. En ciertos casos de declaraciones omitidas o corregidas, la sanción podría reducirse al 40 %, acompañada del pago del impuesto correspondiente y de intereses calculados al 5 % anual, siempre que se cumplan los requisitos y plazos establecidos. Además, el proyecto contempla:
- terminación por mutuo acuerdo de determinados procesos administrativos con la DIAN;
- conciliación de controversias tributarias, aduaneras y cambiarias que ya se encuentren ante la jurisdicción contencioso-administrativa;
- reducción de determinadas sanciones;
- facilidades especiales para obligaciones que ya estén sometidas a discusión.
En algunos de estos escenarios se permitiría transar hasta el 60 % de determinadas sanciones, siempre que el contribuyente cumpla las condiciones de pago y demás requisitos previstos. Estos beneficios, si fueran aprobados, no significarían una condonación general de impuestos. Cada obligación tendría que analizarse individualmente para establecer si cumple las fechas, condiciones procesales y requisitos económicos establecidos por la eventual ley.
5. ¿Qué es el RUGE?
Otra de las novedades relevantes es el Régimen Único para Generar Estabilidad Empresarial (RUGE). El proyecto busca crear este régimen para incentivar grandes inversiones productivas y encadenamientos con proveedores nacionales y regionales. No se trata de un régimen tributario al que cualquier empresa pueda ingresar simplemente por solicitarlo: está diseñado para proyectos de inversión nueva que cumplan importantes umbrales económicos y requisitos específicos. Entre los sectores contemplados se encuentran infraestructura, energía, recursos naturales, industria, economía digital, agroindustria, turismo y otros servicios, con diferentes umbrales mínimos de inversión. Para proyectos calificados, el proyecto contempla beneficios especialmente atractivos. Entre ellos:
- tarifa de renta del 20 % para determinados proyectos cuya ejecución comience en 2027 o 2028;
- tarifa del 26 % para proyectos que inicien desde 2029;
- determinados beneficios tributarios y aduaneros;
- un mecanismo de estabilidad jurídica que podría extenderse por 16 años.
A cambio, los proyectos asumirían compromisos de inversión y encadenamiento productivo. Entre otros, se contempla que una parte de las compras se realice a proveedores nacionales, incluyendo participación de pequeñas y medianas empresas o proveedores ubicados en la región donde se ejecute la inversión. En resumen, el RUGE debe entenderse como un instrumento dirigido principalmente a proyectos empresariales de inversión significativa, no como un beneficio general para la operación ordinaria de cualquier sociedad.
6. ¿Qué debería hacer una empresa hoy si todavía nada ha sido aprobado?
La respuesta no es modificar inmediatamente la contabilidad o la nómina. El proyecto puede ser modificado sustancialmente durante su trámite en el Congreso. Sin embargo, esperar hasta la aprobación definitiva tampoco es la mejor estrategia. Las empresas pueden comenzar desde ahora a realizar seis ejercicios:
- Simular la tarifa de renta. Comparar la carga proyectada bajo una tarifa del 35 %, 33 % y 31 %.
- Clasificar la nómina por rangos salariales. Identificar trabajadores de hasta 2 SMLMV, entre más de 2 y 3 SMLMV y superiores a 3 SMLMV para estimar el posible impacto de los nuevos aportes.
- Revisar obligaciones pendientes con la DIAN. Identificar deudas, declaraciones pendientes, correcciones, procesos administrativos y litigios que potencialmente podrían cumplir las condiciones de los alivios propuestos.
- Evitar decisiones anticipadas. No deben modificarse retenciones, aportes, provisiones fiscales ni parametrizaciones definitivas mientras las normas no hayan sido aprobadas y promulgadas.
- Evaluar proyectos de inversión. Las empresas que estén considerando inversiones de gran escala pueden revisar preliminarmente si el RUGE podría llegar a resultar relevante.
- Monitorear el trámite legislativo. El texto presentado el 29 de octubre es un punto de partida. Las disposiciones pueden cambiar, eliminarse o incorporarse nuevas medidas durante los debates.
Una reforma con efectos cruzados
La Ley de Rescate Económico contiene un aspecto especialmente relevante para las empresas: sus efectos no pueden evaluarse de manera aislada. Una reducción del impuesto de renta puede resultar favorable, pero el beneficio podría compensarse parcialmente con mayores costos laborales. Un alivio tributario puede permitir solucionar una contingencia histórica, mientras nuevas obligaciones pueden exigir ajustes operativos hacia adelante. Por eso, el análisis adecuado no consiste solamente en preguntar si una reforma «sube o baja impuestos». Para una empresa, la pregunta relevante es otra: ¿cuál sería el efecto neto de todas las medidas sobre su operación, flujo de caja, nómina y carga tributaria?