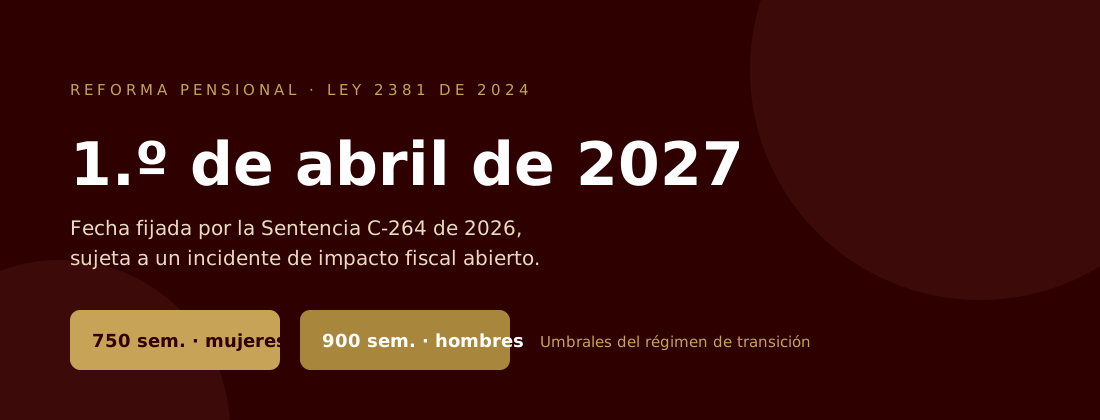
La reforma pensional colombiana entró nuevamente en una etapa decisiva. Mediante la Sentencia C-264 de 2026, la Corte Constitucional declaró ajustada a la Constitución la mayor parte de la Ley 2381 de 2024 y estableció que las disposiciones válidamente aprobadas que conforman el nuevo sistema pensional entrarían en vigencia, en principio, el 1.º de abril de 2027. Al mismo tiempo, devolvió varios artículos y apartes a la Cámara de Representantes para subsanar defectos en su trámite legislativo. Los días 27 y 28 de octubre de 2026, la Cámara realizó el procedimiento de subsanación y decidió mantener el texto originalmente aprobado en los asuntos sometidos nuevamente a consideración. El expediente debe continuar ahora ante la Corte Constitucional. Existe, además, otro elemento de incertidumbre. El 15 de octubre la Corte aceptó abrir un incidente de impacto fiscal promovido por el Ministerio de Hacienda, que busca aplazar por un año la entrada en vigencia de la reforma. La apertura del incidente no significa que el aplazamiento ya haya sido concedido. En este escenario, las empresas no deberían migrar anticipadamente al nuevo sistema. Pero tampoco deberían esperar hasta el último momento para organizar su información.
1. ¿Cómo identificar a los trabajadores que podrían quedar en régimen de transición?
Este debería ser uno de los primeros ejercicios empresariales. El artículo 75 de la Ley 2381 establece que continuarán sujetos integralmente al régimen anterior de la Ley 100 de 1993 quienes, a la entrada en vigencia del nuevo Sistema, cuenten con:
- 750 semanas o más, en el caso de las mujeres;
- 900 semanas o más, en el caso de los hombres.
Quienes no alcancen esos umbrales quedarían sometidos al nuevo sistema en los términos de la Ley 2381. Dado que la fecha actualmente fijada para la entrada en operación de las disposiciones declaradas exequibles es el 1.º de abril de 2027, una empresa puede comenzar a realizar una clasificación preliminar proyectando las semanas que cada trabajador tendría para esa fecha. Pero esta clasificación debe ser considerada provisional. ¿Por qué? Porque existe un incidente de impacto fiscal que podría modificar la fecha de implementación y, además, algunos apartes de la reforma todavía están sometidos a revisión constitucional posterior al trámite de subsanación. Por ello, Recursos Humanos no debería limitarse a preguntar «¿en qué fondo está el trabajador?». Es necesario revisar:
- historia laboral;
- semanas efectivamente reconocidas;
- periodos pendientes;
- posibles inconsistencias;
- régimen actual;
- administradora;
- salario e ingreso base de cotización.
La clasificación definitiva no corresponde unilateralmente al empleador, pero disponer de esta información permitirá anticipar correctamente los cambios operativos.
2. ¿Qué ajustes podrían requerirse en nómina?
La primera precisión es importante: la reforma no cambia la tasa básica del aporte pensional del trabajador dependiente. La Ley 2381 mantiene una cotización del 16 % del ingreso base de cotización, distribuida así:
- empleador: 75 % del aporte, equivalente al 12 % del IBC;
- trabajador: 25 %, equivalente al 4 % del IBC.
Lo que cambia principalmente es la arquitectura a la cual se destinan los aportes. Además, la empresa podría tener simultáneamente trabajadores sometidos al régimen de transición y trabajadores sujetos al nuevo sistema. Esto significa que el software de nómina y los procedimientos internos deberán ser capaces de distinguir correctamente ambas poblaciones. También deberá prestarse atención a los aportes adicionales al Fondo de Solidaridad Pensional. La Ley 2381 establece porcentajes escalonados a cargo del afiliado para quienes tengan ingresos iguales o superiores a cuatro salarios mínimos. Los porcentajes previstos van desde 1,5 % hasta 3 %, dependiendo del rango de ingreso. El riesgo empresarial no está solamente en calcular mal un porcentaje. Está en aplicar el régimen equivocado al trabajador equivocado.
3. ¿Cómo se distribuirían las cotizaciones?
Para quienes queden sometidos al nuevo sistema, el Pilar Contributivo funcionará mediante dos componentes. Componente de Prima Media. Las cotizaciones correspondientes al ingreso base comprendido hasta 2,3 SMLMV irían al Componente de Prima Media administrado por Colpensiones. Componente Complementario de Ahorro Individual. Cuando el trabajador tenga un ingreso superior a 2,3 SMLMV, la parte que exceda dicho límite, hasta el máximo legal, se destinaría al Componente Complementario de Ahorro Individual administrado por la entidad correspondiente. Esto no significa que el empleador tenga que realizar manualmente dos pagos independientes. La Ley dispone que la Planilla Integrada de Liquidación de Aportes (PILA) será responsable de liquidar, recaudar y distribuir el valor correspondiente entre los componentes del sistema. Desde el punto de vista empresarial, sin embargo, la nómina deberá entregar información correcta para que esa distribución pueda realizarse adecuadamente. Por ello adquieren mayor importancia:
- el ingreso base de cotización;
- las variaciones salariales;
- los datos de afiliación;
- la condición de cada trabajador;
- la administradora correspondiente;
- los aportes adicionales cuando resulten aplicables.
4. ¿Qué controles debería implementar la empresa sobre PILA?
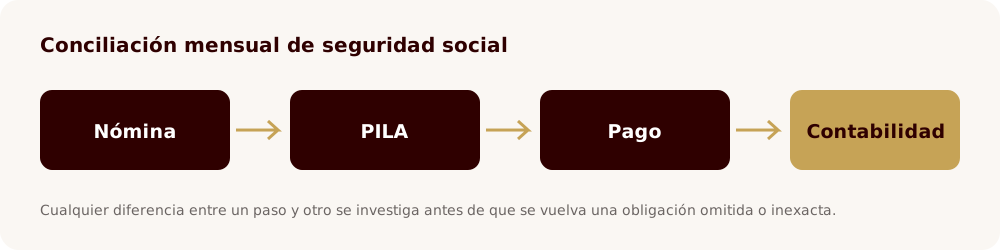
La implementación de la reforma aumenta la importancia de los controles previos y posteriores sobre seguridad social. Una buena práctica sería establecer una conciliación mensual entre: nómina → PILA → pago → registro contable. La empresa debería verificar particularmente:
- Ingreso Base de Cotización. Que coincida con los conceptos salariales y no salariales que legalmente correspondan.
- Clasificación del trabajador. Que la parametrización distinga correctamente entre trabajadores sujetos al régimen anterior y quienes deban aplicar el nuevo sistema.
- Administradora. Especialmente para trabajadores con ingresos superiores al límite que activa el componente complementario de ahorro individual.
- Novedades laborales. Ingresos, retiros, incapacidades, licencias, vacaciones, suspensiones y variaciones salariales.
- Aportes adicionales. Que el Fondo de Solidaridad Pensional sea liquidado correctamente cuando el trabajador alcance los rangos establecidos por la ley.
- Diferencias entre nómina y PILA. La empresa debería investigar mensualmente cualquier diferencia antes de que se convierta en una obligación omitida o inexacta.
La obligación de efectuar correctamente las cotizaciones continúa siendo especialmente relevante para el empleador. La Ley 2381 dispone que este debe realizar el aporte correspondiente y descontar al trabajador la parte que se encuentra a su cargo.
5. ¿Qué información debería comenzar a depurarse desde ahora?
Este es probablemente el trabajo más útil que puede realizar una empresa mientras se resuelven los asuntos pendientes. No requiere cambiar de sistema pensional ni anticipar una norma todavía no operativa. Requiere mejorar la calidad de la información. Recomendamos comenzar con una matriz que contenga, como mínimo:
- nombre e identificación del trabajador;
- fecha de nacimiento;
- administradora pensional actual;
- número de semanas reconocidas;
- semanas pendientes o discutidas, si existen;
- salario;
- ingreso base de cotización;
- tipo de vinculación;
- régimen preliminar aplicable;
- posible condición de transición;
- rango salarial para efectos del Fondo de Solidaridad Pensional;
- novedades o inconsistencias detectadas.
Conviene prestar especial atención a los trabajadores próximos a los umbrales de 750 o 900 semanas. Una diferencia de varias semanas ocasionada por periodos no registrados, mora de antiguos empleadores o inconsistencias en la historia laboral podría modificar la clasificación del trabajador frente al régimen de transición. Por eso, una empresa puede aportar valor informando oportunamente a su personal sobre la importancia de revisar sus historias laborales, sin asumir competencias que corresponden a Colpensiones, administradoras o autoridades del sistema.
6. ¿Qué puede prepararse ahora y qué todavía depende de decisiones judiciales?
Conviene separar ambos escenarios. Lo que la empresa puede hacer ahora:
- Clasificar preliminarmente la población laboral. Identificar quiénes podrían encontrarse en transición y quiénes probablemente ingresarían al nuevo sistema.
- Depurar información. Corregir inconsistencias de identificación, administradoras, IBC y registros internos.
- Revisar software de nómina. Preguntar al proveedor cómo está preparando la parametrización del nuevo esquema.
- Diseñar controles de PILA. Establecer conciliaciones y responsables antes de la implementación.
- Preparar comunicaciones internas. La empresa deberá explicar los cambios sin brindar asesoría pensional individual que no le corresponde.
- Coordinar Recursos Humanos, Contabilidad y Jurídica. La reforma tiene efectos simultáneamente laborales, operativos, financieros y de seguridad social.
Lo que todavía no debería darse por definitivo:
- La fecha final de implementación. La Sentencia C-264 fijó actualmente el 1.º de abril de 2027 para las disposiciones declaradas exequibles. Sin embargo, el Ministerio de Hacienda solicitó aplazar esa fecha durante un año mediante un incidente de impacto fiscal que la Corte aceptó estudiar. A 3 de noviembre de 2026, ese aplazamiento no ha sido concedido.
- Los artículos devueltos para subsanación. La Cámara ya realizó el nuevo debate los días 27 y 28 de octubre y mantuvo el texto originalmente aprobado, pero corresponde a la Corte Constitucional continuar con la revisión.
- La fecha integral de toda la reforma. La propia Corte advirtió que no podía asegurar que todas las disposiciones de la Ley 2381 comenzaran a regir simultáneamente, debido a los apartes cuyo trámite debía subsanarse.
Por eso, conviene trabajar con una premisa sencilla: prepararse no significa anticiparse a aplicar una norma que todavía no ha entrado plenamente en funcionamiento.
La verdadera tarea empresarial: ordenar la información antes del cambio
Para las empresas, la reforma pensional no debería entenderse únicamente como un asunto del trabajador o del fondo de pensiones. Su implementación tendrá efectos directos sobre:
- nómina;
- PILA;
- parametrización de sistemas;
- descuentos;
- aportes patronales;
- conciliaciones contables;
- gestión de Recursos Humanos;
- información suministrada a trabajadores.
Esperar hasta el mes anterior a su entrada en vigencia puede convertir un cambio administrable en un problema operativo. En cambio, clasificar trabajadores, revisar historias laborales, depurar datos y preparar los sistemas desde ahora permite que la organización llegue a la implementación con mayor control.